
В мае текущего года российская банковская система столкнулась с рекордным с начала года оттоком средств физических лиц со срочных депозитов. Согласно данным отчетности банков, с которыми ознакомился «Коммерсантъ», граждане сняли со своих вкладов 280,5 млрд рублей -1-9. Однако совокупная картина потерь банковского сектора оказалась еще более масштабной: по данным Центрального банка, общий объем средств физических лиц в банках за май сократился на 550 млрд рублей -1-5-7.
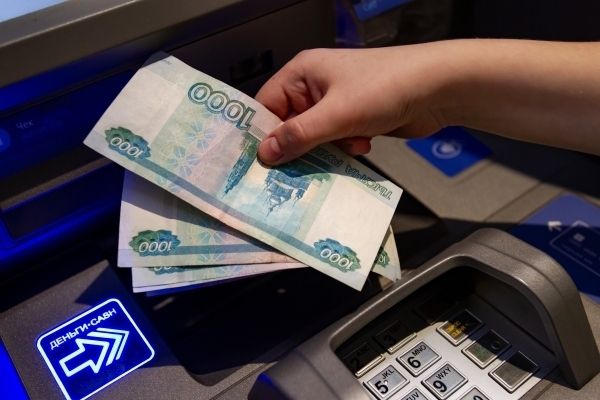
Аномалия происходящего подчеркивается тем фактом, что рекордный отток со срочных депозитов сопровождался не менее значительным ростом спроса на наличные деньги — за месяц их объем в обращении увеличился на 400 млрд рублей -1-5-7. Это указывает на смену модели поведения вкладчиков: деньги не просто перетекают между счетами или банками в поисках лучшей доходности, а физически покидают банковскую систему.
Наиболее существенный удар приняли на себя системообразующие кредитные организации. Абсолютным лидером по оттоку стал Сбербанк, портфель срочных вкладов которого сократился на 211,6 млрд рублей — это самое значительное снижение для банка как минимум за два с половиной года -1-5. Значительные потери понесли также Россельхозбанк (39,4 млрд руб.), Альфа-банк (35,8 млрд руб.), ВТБ (30,8 млрд руб.), Газпромбанк (25,8 млрд руб.) и Совкомбанк (22 млрд руб.) -1-5. В целом у шести крупнейших банков падение портфеля превысило 20 млрд рублей каждый -1-5.
Эксперты связывают сложившуюся ситуацию с рядом фундаментальных факторов, которые, накладываясь друг на друга, формируют устойчивый тренд на депозитаризацию сбережений. Ключевым из них является снижение привлекательности вкладов на фоне смягчения денежно-кредитной политики Центробанка. Ключевая ставка снизилась с 21% в мае 2025 года до 14,25% к июню 2026 года, однако доходность депозитов падает еще более быстрыми темпами -5. Если в период пиковых ставок максимальная доходность по вкладам топ-10 банков достигала 19,6% годовых, то к середине 2026 года этот показатель сократился до 12,85%, потеряв 6,5 процентных пункта -5. Таким образом, банки снижают ставки по депозитам быстрее, чем ЦБ снижает ключевую ставку, что делает сберегательный инструмент все менее выгодным в глазах населения -8.
Вторым значимым фактором, подстегивающим спрос на наличные, стали технологические риски. Перебои с мобильным интернетом и работой платежной инфраструктуры, участившиеся в 2025–2026 годах, подрывают доверие к безналичным расчетам -3-8. Отключения интернета, производимые, в том числе, для защиты от атак беспилотников, парализуют работу касс, терминалов и банковских приложений, делая невозможной оплату картой. Это мотивирует граждан и бизнес держать при себе запас наличных на случай форс-мажора -3-5-8. По данным опросов, 15% респондентов называют перебои связи ключевой причиной использования наличных, а 38% россиян регулярно снимают деньги с карт -10.
Наконец, третья, системная причина кроется в изменении налоговой политики. С начала 2026 года в России вступили в силу существенные налоговые новации: ставка НДС была повышена с 20% до 22%, а услуги по приему платежей по банковским картам стали облагаться этим налогом -3-15. Для малого и среднего бизнеса эти изменения означают резкое увеличение издержек. В этих условиях значительная часть предпринимателей переводит расчеты в наличную форму, чтобы уйти от налогового контроля и снизить свои затраты -3-8-15. Как отмечают эксперты, это подталкивает бизнес в «серую» зону, и, как следствие, клиенты вынуждены снимать деньги для оплаты услуг, которые становятся доступнее при расчете наличными -3-15.
Таким образом, майский отток с депозитов является не разовым событием, а следствием комплекса экономических и технологических причин. Падение доходности вкладов, нестабильность безналичной инфраструктуры и ужесточение налогового законодательства создают условия, при которых наличные деньги вновь становятся для россиян более надежным и удобным инструментом. По мнению экспертов, этот тренд может продолжиться во втором полугодии, что создает новые вызовы для банковского сектора, привыкшего к десятилетиям роста безналичных расчетов -5.